Kupfer braucht Wasser – der unterschätzte Engpass der Elektrifizierung
Kupfer entwickelt sich zu einem der Schlüsselrohstoffe der kommenden Jahrzehnte. Stromnetze, Elektrofahrzeuge, erneuerbare Energien und Rechenzentren benötigen große Mengen des leitfähigen Metalls. Während der Bedarf steigt, wird die Erschließung neuer Vorkommen schwieriger und bestehende Lagerstätten liefern zunehmend Erze mit niedrigeren Kupfergehalten. Damit rückt neben der Verfügbarkeit des Rohstoffs ein zweiter Engpass in den Fokus: Wasser.
Die Energiewende ist ohne Kupfer kaum denkbar. Hinzu kommen neue Nachfrageimpulse durch Digitalisierung und künstliche Intelligenz. S&P Global erwartet, dass der weltweite Kupferbedarf von derzeit rund 28 Mio. t bis 2040 auf 42 Mio. t steigt. Neben dem klassischen Bedarf von Industrie und Bauwirtschaft treiben insbesondere Stromnetze, erneuerbare Energien, Elektrofahrzeuge und Batteriespeicher den Verbrauch. Zunehmend kommt der Ausbau von Rechenzentren hinzu. Ohne zusätzliche Investitionen könnte nach Berechnungen von S&P Global bis 2040 eine Angebotslücke von rund 10 Mio. t entstehen. Auch die Internationale Energieagentur IEA sieht längerfristig erhebliche Versorgungsrisiken. Gleichzeitig lassen sich neue Kapazitäten nicht kurzfristig schaffen: Von der Entdeckung eines Kupfervorkommens bis zur Produktion vergehen nach Angaben der IEA im Durchschnitt rund 17 Jahre.
Kurzfristig ist das Bild allerdings weniger eindeutig. Die International Copper Study Group (ICSG) erwartet für 2026 ein Wachstum der weltweiten Minenproduktion von lediglich 1,6 Prozent und für 2027 von 2,3 Prozent. Für raffiniertes Kupfer prognostiziert sie für 2026 derzeit sogar einen kleinen Überschuss von rund 96.000 t und für 2027 von 377.000 t. Die eigentliche Herausforderung liegt daher weniger in einer unmittelbar bevorstehenden physischen Kupferknappheit als in der langfristigen Entwicklung des Minenangebots. S&P Global verweist darauf, dass neue große Kupferfunde selten geworden sind. Von 1990 bis 2025 wurden weltweit 263 bedeutende Lagerstätten entdeckt; der jüngste Zuwachs der bekannten Ressourcen stammt überwiegend aus Erweiterungen bereits bestehender Vorkommen. Gleichzeitig werden die Lagerstätten schwieriger zugänglich.
Hinzu kommt ein weiteres Problem: Der Kupfergehalt des abgebauten Erzes nimmt ab. Nach Angaben der IEA ist der durchschnittliche Erzgehalt der Kupferminen seit 1991 um rund 40 Prozent gesunken. S&P Global bestätigt den Trend mit einer anderen Datengrundlage: Zwischen 2012 und 2022 sank der durchschnittliche Kupfergehalt des geförderten Erzes demnach um 13,4 Prozent auf 0,52 Prozent. Für die Minengesellschaften bedeutet dies vereinfacht: Um eine Tonne Kupfer zu gewinnen, müssen deutlich größere Mengen Gestein abgebaut, zerkleinert und aufbereitet werden. Damit steigen nicht nur Energie- und Produktionskosten. Auch der Wasserbedarf und die Menge der zu behandelnden Prozessströme nehmen zu.
Das wird besonders dort zum Problem, wo Kupfer und Wasser ohnehin in Konkurrenz zueinander stehen. Nach Angaben der IEA befinden sich 52 Prozent der Kupferminen in Regionen mit hohem Wasserstress. Besonders deutlich zeigt sich die Entwicklung in Chile, einem der weltweit wichtigsten Kupferproduzenten. Die staatliche chilenische Kupferkommission Cochilco erwartet, dass der Wasserbedarf des Kupferbergbaus von 18,5 m³/s im Jahr 2024 auf 20,6 m³/s im Jahr 2034 steigt. Gleichzeitig verändert sich die Wasserversorgung grundlegend. Meerwasser soll seinen Anteil von 40,7 Prozent im Jahr 2024 auf 67,6 Prozent im Jahr 2034 erhöhen. Aktuelle Daten für 2025 zeigen bereits die Richtung: Wiedergewonnenes und rezirkuliertes Wasser deckte 72,5 Prozent des gesamten Wassereinsatzes der Branche. Die Nutzung von Meerwasser stieg gegenüber dem Vorjahr um 4,6 Prozent, während weniger kontinentales Wasser entnommen wurde.
Damit wird Wassermanagement zu einem wichtigen Teil der Rohstoffversorgung. Sinkende Erzgehalte und steigende Nachfrage erhöhen sowohl den Wasserverbrauch als auch die Menge der Aufbereitungsrückstände (Tailings). Entsprechend gewinnen Systeme an Bedeutung, mit denen Prozesswasser weitgehend zurückgewonnen und erneut eingesetzt werden kann. Auch S&P Global bezeichnet Wasserknappheit inzwischen als potenziell produktionsbegrenzenden Faktor für den chilenischen Bergbau. Entsalzung schafft zwar zusätzliche Versorgungssicherheit, ist jedoch energieintensiv und erfordert erhebliche Investitionen in Anlagen und Pipelines. Wasseraufbereitung, Kreislaufführung und Wiederverwendung gewinnen deshalb wirtschaftlich an Bedeutung.
Auch Australien verfügt über erhebliches Wachstumspotenzial im Kupferbergbau. Das Land ist derzeit der achtgrößte Kupferproduzent der Welt und steuert rund 3 Prozent zur globalen Minenproduktion bei. Bei den wirtschaftlich gewinnbaren Kupferressourcen liegt Australien nach Angaben von Geoscience Australia mit einem Anteil von rund 11 Prozent jedoch weltweit auf Platz zwei. 2024 wurden rund 750.000 t Kupfer gefördert; insgesamt verfügt das Land über wirtschaftliche Ressourcen von rund 108 Mio. t. Die australische Regierung erwartet angesichts neuer Minen und Erweiterungsprojekte einen weiteren Ausbau: Die Einnahmen aus Kupferexporten sollen von rund 14 Mrd. AUD im Wirtschaftsjahr 2025/26 auf real 19 Mrd. AUD im Jahr 2030/31 steigen.
Damit wächst zugleich die Bedeutung des Wassermanagements. Viele australische Rohstoffvorkommen liegen in trockenen und abgelegenen Regionen, in denen Grundwasser eine zentrale, teilweise nur langsam erneuerbare Ressource darstellt. Australiens Wissenschaftsagentur CSIRO beziffert den Wasserverbrauch des Bergbaus für 2023/24 auf 749 Gigaliter und verweist darauf, dass Wasser unter anderem für Erzaufbereitung, Tailings-Management, Kühlung und Staubunterdrückung benötigt wird. Das dabei anfallende Minenwasser kann salzhaltig, sauer oder stark mit gelösten Mineralien belastet sein. Aufbereitung und Wiederverwendung von Wasser werden damit zu einem wichtigen Bestandteil eines wachsenden australischen Bergbausektors.
Wasseraufbereitung im australischen Bergbau
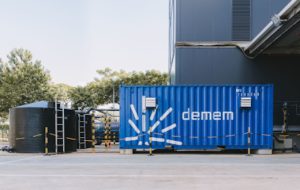
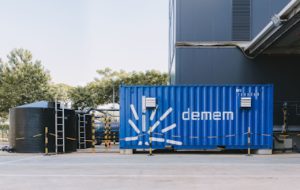
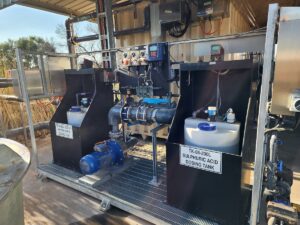
De.mem ist bereits im australischen Bergbau aktiv und übernahm 2024 Auswater Systems in Perth. Auswater betreibt und wartet Wasser- und Abwasserbehandlungsanlagen für Kunden überwiegend aus dem Bergbausektor in Western Australia und liefert zusätzlich Chemikalien und Verbrauchsmaterialien. De.mem betreibt darüber hinaus Wasser- und Abwasseranlagen an mehreren Bergbaustandorten und in Mining Camps in Australien.
Entscheidend für die Wassertechnik ist dabei weniger der Kupferpreis als der Investitionsbedarf, der mit einer Ausweitung und zunehmenden technischen Komplexität der Rohstoffgewinnung verbunden ist. Werden größere Gesteinsmengen verarbeitet und Wasserressourcen knapper, steigen die Anforderungen an Aufbereitung, Wiederverwendung und zuverlässigen Betrieb der Anlagen.
Entscheidend wird sein, wie schnell neue Kupferprojekte und Erweiterungen bestehender Minen tatsächlich umgesetzt werden. Der Trend deutet darauf hin, dass die Rohstoffversorgung der Zukunft zunehmend auch eine Frage der Wasserversorgung wird – und dass Wassertechnik damit zu einem wichtigen Bestandteil der Investitionen in neue Bergbaukapazitäten werden dürfte.
„Der steigende Kupferbedarf wird neue Investitionen in den Bergbau auslösen. Gleichzeitig machen sinkende Erzgehalte und knappe Wasserressourcen die Förderung anspruchsvoller. Für De.mem entsteht daraus ein wachsender Markt: Mehr Kupfer braucht auch mehr effiziente Wasseraufbereitung“, so Andreas Kröll, CEO von De.mem.
Quelle: De.mem Limited